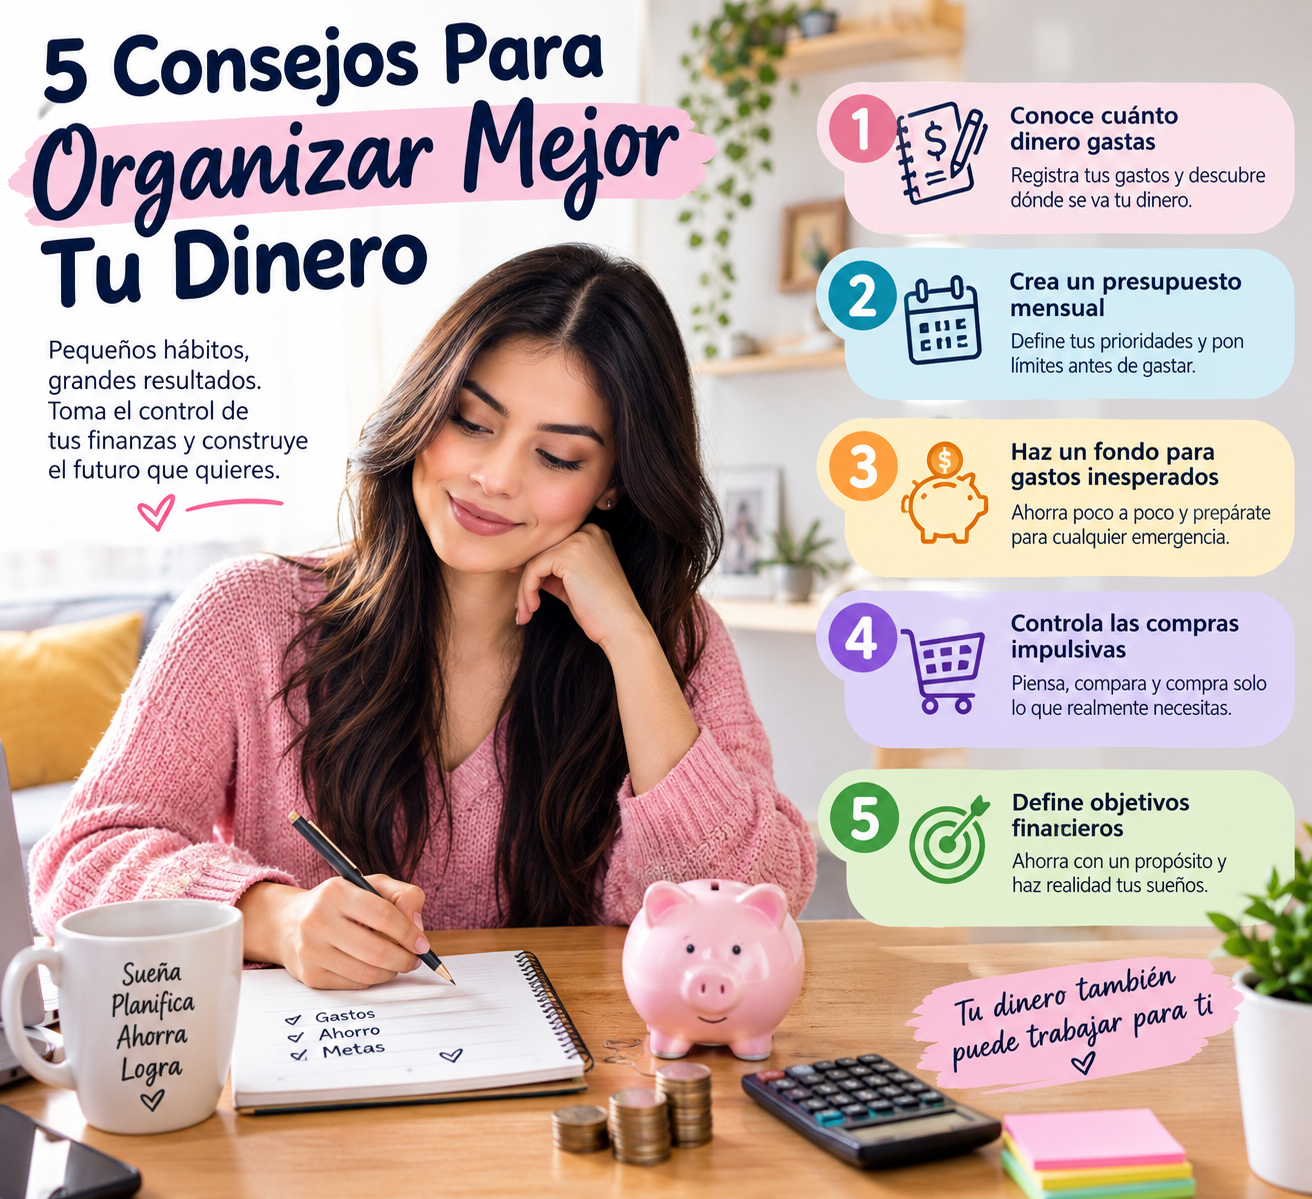
Organizar mejor el dinero no significa dejar de disfrutar de la vida ni eliminar todos los pequeños gustos. Se trata de saber cuánto dinero entra, cuánto sale y cuáles son las cosas que realmente necesitan prioridad. Con algunos cambios sencillos, es posible tener un mayor control sobre las finanzas personales y evitar que los gastos del día a día se acumulen sin darse cuenta.
No importa si tienes un ingreso fijo, trabajas por tu cuenta o tus ingresos cambian cada mes. Crear buenos hábitos financieros puede ayudarte a tomar decisiones más claras y prepararte mejor para gastos inesperados. A continuación, encontrarás cinco consejos prácticos que puedes comenzar a aplicar desde hoy.
1. Conoce exactamente cuánto dinero gastas
El primer paso para organizar tus finanzas es conocer tus gastos reales. Muchas veces sabemos cuánto ganamos, pero no tenemos claro cuánto gastamos durante el mes.
Durante 30 días, intenta registrar todos tus gastos. Incluye compras grandes y pequeñas: comida, transporte, aplicaciones, entretenimiento, compras por internet, servicios, suscripciones y cualquier otro pago.
Puedes utilizar una aplicación de finanzas, una hoja de cálculo o simplemente una nota en tu teléfono. Lo importante es registrar los gastos de forma constante.
Después de un mes, revisa la información y clasifica tus gastos en diferentes grupos. Por ejemplo:
- Vivienda
- Alimentación
- Transporte
- Servicios
- Entretenimiento
- Compras personales
- Ahorro
- Deudas
Esta información puede mostrarte fácilmente dónde se está utilizando la mayor parte de tu dinero. También puede ayudarte a identificar gastos pequeños que, cuando se repiten muchas veces, terminan representando una cantidad importante.
2. Crea un presupuesto mensual sencillo
Una vez que conozcas tus gastos, el siguiente paso es crear un presupuesto que realmente puedas seguir.
Un presupuesto no tiene que ser complicado. Puedes comenzar dividiendo tu dinero entre necesidades, objetivos financieros y gastos personales.
Por ejemplo, una parte de tus ingresos puede destinarse a vivienda, alimentación y servicios. Otra parte puede utilizarse para ahorrar o pagar deudas, mientras que otra cantidad puede quedar disponible para entretenimiento y compras personales.
No existe un porcentaje perfecto que funcione para todas las personas. Tus prioridades dependen de tus ingresos, responsabilidades y situación personal.
Lo más importante es establecer límites antes de gastar. Si sabes cuánto puedes gastar en cada categoría, será más fácil evitar compras impulsivas.
También es recomendable revisar tu presupuesto una vez al mes. Si una categoría está consumiendo demasiado dinero, puedes hacer pequeños ajustes durante el siguiente mes.
3. Crea un fondo para gastos inesperados
Los gastos inesperados pueden aparecer en cualquier momento. Una reparación del automóvil, un problema en casa, una emergencia familiar o una factura inesperada pueden afectar rápidamente un presupuesto.
Por eso, tener un fondo de emergencia puede ser una parte importante de una buena organización financiera.
No necesitas comenzar con una cantidad enorme. Puedes empezar separando una pequeña cantidad de dinero cada semana o cada mes. Lo importante es convertirlo en un hábito.
Una estrategia sencilla es tratar el ahorro como si fuera otro gasto mensual. En lugar de esperar a ver cuánto dinero queda al final del mes, puedes separar una cantidad determinada después de recibir tus ingresos.
Con el tiempo, estos pequeños depósitos pueden convertirse en una reserva que te permita enfrentar situaciones inesperadas sin depender inmediatamente de una tarjeta de crédito o de un préstamo.
4. Controla las compras impulsivas
Las compras impulsivas son una de las razones por las que muchas personas terminan gastando más de lo planeado.
Las redes sociales, las promociones, las aplicaciones de compras y los anuncios pueden hacer que sea muy fácil comprar algo en cuestión de segundos.
Antes de realizar una compra que no estaba planeada, intenta hacerte tres preguntas:
¿Realmente lo necesito?
¿Ya tengo algo parecido?
¿Esta compra estaba dentro de mi presupuesto?
También puedes utilizar la regla de esperar 24 horas antes de comprar algo que no sea necesario. Si después de ese tiempo todavía consideras que la compra es importante y tienes dinero disponible para ella, puedes tomar una decisión con más tranquilidad.
Esto no significa que nunca debas comprar algo que te guste. El objetivo es diferenciar entre una compra que realmente deseas y una compra que simplemente fue provocada por una promoción o un impulso momentáneo.
5. Define objetivos financieros concretos
Ahorrar sin tener un objetivo puede resultar difícil. Por eso, es útil establecer metas específicas.
Tu objetivo puede ser ahorrar para unas vacaciones, comprar un automóvil, renovar una habitación, estudiar, comenzar un pequeño negocio o simplemente crear una reserva financiera.
En lugar de decir “quiero ahorrar más”, intenta establecer una meta concreta.
Por ejemplo: “Quiero ahorrar $12,000 durante los próximos 12 meses”.
Después puedes dividir esa cantidad en objetivos más pequeños. En este ejemplo, necesitarías ahorrar aproximadamente $1,000 al mes.
También puedes utilizar diferentes cuentas o espacios de ahorro para diferentes objetivos. Esto facilita saber cuánto dinero está destinado a cada propósito y reduce la posibilidad de utilizarlo accidentalmente para otros gastos.
Pequeños cambios pueden marcar una gran diferencia
Organizar mejor el dinero no requiere cambiar toda tu vida de un día para otro. Los resultados suelen comenzar con hábitos sencillos que se repiten constantemente.
Registrar tus gastos, crear un presupuesto, ahorrar para emergencias, controlar las compras impulsivas y establecer objetivos claros puede ayudarte a tener una visión más clara de tus finanzas.
También es importante revisar tu situación financiera periódicamente. Tus ingresos, gastos y prioridades pueden cambiar con el tiempo, por lo que tu presupuesto también puede necesitar ajustes.
Lo más importante es empezar. Incluso una pequeña mejora en la forma en que administras tu dinero puede convertirse en un hábito financiero útil a largo plazo.